
Smartphones : les ventes plongent à leur plus bas niveau depuis 14 ans, Apple résiste
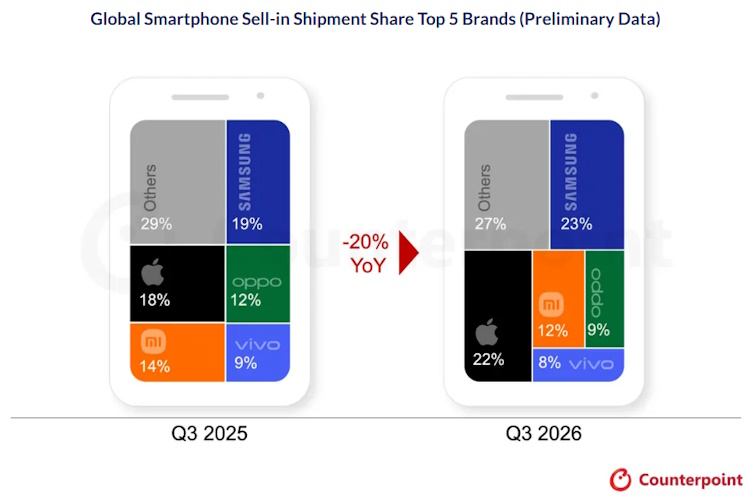
Le marché mondial des smartphones traverse une crise d’une ampleur inédite depuis quatorze ans. Au troisième trimestre 2026, les livraisons ont chuté de 20 % sur un an, pénalisées par la flambée du prix de la mémoire et les difficultés d’approvisionnement. Dans ce contexte particulièrement tendu, Samsung et Apple parviennent à renforcer leurs positions. La firme de Cupertino signe même un record pour un troisième trimestre, avec 22 % de parts de marché, malgré le recul de ses livraisons.
Le secteur des smartphones subit de plein fouet les conséquences de la crise des composants. Selon les estimations préliminaires de Counterpoint Research, publiées le 12 octobre 2026, les livraisons mondiales ont diminué de 20 % entre juillet et septembre par rapport à la même période de 2025. Il faut remonter à 2012 pour retrouver un troisième trimestre aussi faible. Le cabinet d’études ne communique pas encore le nombre exact d’appareils expédiés, mais la tendance confirme la dégradation rapide du marché.
Cette contraction s’explique notamment par la hausse continue des prix de la mémoire DRAM et NAND, deux composants essentiels à la fabrication des smartphones. Confrontés à des coûts de production plus élevés et à des approvisionnements limités, les fabricants revoient leurs stratégies. Certains réduisent leurs volumes, d’autres augmentent leurs tarifs ou privilégient les appareils les plus rentables. Cette évolution fragilise particulièrement les modèles d’entrée de gamme, traditionnellement très dépendants des prix.
La pénurie de mémoire fait grimper les prix des smartphones
La crise de la mémoire pèse désormais directement sur les prix de vente. D’après Counterpoint Research, les tarifs des smartphones ont augmenté de 20 % depuis le début de l’année 2026. Cette hausse renchérit le coût d’accès à un appareil neuf, alors même que les consommateurs se montrent plus prudents dans leurs dépenses.
Les fabricants doivent absorber une partie de l’augmentation du coût des composants ou la répercuter sur leurs clients. La seconde option permet de préserver les marges, mais elle risque aussi de décourager les acheteurs les plus sensibles aux prix. Les modèles les moins chers sont particulièrement exposés, car leurs marges sont généralement plus faibles et les hausses de coûts sont plus difficiles à compenser.
Dans ce contexte, les consommateurs conservent également leurs appareils plus longtemps et se tournent davantage vers le marché du reconditionné. Shilpi Jain, analyste chez Counterpoint Research, estime que la crise pousse le secteur vers une nouvelle phase, dans laquelle les constructeurs ajustent leurs catalogues, leurs prix et leurs stratégies commerciales pour protéger leur rentabilité.
Le marché se divise ainsi de plus en plus nettement entre les smartphones haut de gamme, dont la demande résiste relativement bien, et les appareils plus abordables, dont les ventes subissent de plein fouet la hausse des prix. Cette évolution favorise les marques capables de vendre des modèles plus chers, mais complique la situation de celles qui dépendent fortement des volumes.
Samsung conserve la première place mondiale avec 23 % de parts de marché
Le constructeur sud-coréen conserve la tête du classement avec 23 % des livraisons mondiales au troisième trimestre 2026. Ses volumes n’ont reculé que de 3 % sur un an, une performance nettement supérieure à celle de ses principaux concurrents.
Samsung apparaît comme l’un des grands bénéficiaires de la crise actuelle. Alors que le marché mondial perd un cinquième de ses livraisons, le groupe limite nettement le recul de ses volumes et renforce sa position face à la concurrence. Sa part de marché progresse ainsi par rapport aux 19 % enregistrés un an plus tôt, selon les données préliminaires de Counterpoint Research.
Cette résistance repose notamment sur son positionnement commercial. Le fabricant accorde une place importante aux appareils plus onéreux, ce qui lui permet de soutenir la valeur de ses ventes malgré la diminution du nombre de smartphones expédiés.
Le lancement des Galaxy Z Fold8 a également contribué à cette dynamique. La nouvelle génération de smartphones pliants a bénéficié d’un démarrage encourageant, porté par une demande initiale solide. Samsung a par ailleurs pu maintenir un approvisionnement relativement stable de sa gamme Galaxy A sur plusieurs marchés émergents, tandis que certains concurrents chinois réduisaient leur présence sur les segments les moins rentables.
La marque profite ainsi d’une combinaison favorable entre une offre haut de gamme attractive et une meilleure capacité à maintenir ses livraisons. Dans un marché où les composants deviennent plus difficiles à obtenir, cette stabilité constitue un avantage concurrentiel important.
Apple atteint un niveau inédit pour un troisième trimestre
La marque à la pomme atteint 22 % de parts de marché, contre 18 % un an auparavant. C’est la première fois qu’elle franchit le seuil des 20 % lors d’un troisième trimestre, malgré une baisse de ses livraisons.
Apple signe l’une des performances les plus marquantes de ce trimestre. Alors que les livraisons mondiales de smartphones chutent de 20 %, le groupe américain porte sa part de marché à 22 %. Il réduit ainsi considérablement l’écart avec Samsung, qui ne le devance plus que d’un point.
Ce résultat doit toutefois être interprété avec précaution. Une hausse de la part de marché ne signifie pas nécessairement que les ventes progressent en volume. Dans le cas d’Apple, les livraisons ont elles aussi diminué sur un an. La marque résiste simplement mieux que la plupart de ses concurrents à la contraction du marché.
Counterpoint Research attribue notamment cette évolution à la configuration du lancement de sa nouvelle gamme. Apple n’a pas commercialisé d’iPhone 18 standard au cours de la période étudiée. Le remplissage initial des circuits de distribution a donc été moins important que l’année précédente, lorsque la gamme iPhone 17 avait bénéficié d’un lancement plus large.
Les iPhone 18 Pro et Pro Max ont néanmoins connu un démarrage plus solide que leurs prédécesseurs, en particulier en Chine et en Inde. La demande soutenue pour la famille iPhone 17 a également contribué à limiter le recul des expéditions.
Apple n’a pas échappé à la hausse généralisée des prix des smartphones. L’incidence de ses augmentations tarifaires est toutefois restée limitée aux dernières semaines du troisième trimestre, selon Counterpoint Research. Le cabinet souligne ainsi que le positionnement haut de gamme de la marque lui permet de mieux résister aux difficultés actuelles, même si ses volumes ne sont pas épargnés.
Xiaomi, OPPO et vivo subissent une chute plus marquée
La situation est nettement moins favorable pour les principaux fabricants chinois. Xiaomi, OPPO et vivo ont tous perdu du terrain au troisième trimestre 2026, avec des reculs de livraisons particulièrement importants pour les deux derniers.
Xiaomi affiche une part de marché de 12 % après révision des premières données de Counterpoint Research, qui l’évaluaient initialement à 10 %. Malgré cette correction, le constructeur subit une contraction importante de ses livraisons.
Le groupe a choisi de réduire son exposition aux segments les moins rentables, notamment sur l’entrée de gamme et certains marchés étrangers jugés moins stratégiques. Cette décision vise à éviter de vendre des appareils avec des marges trop faibles, alors que le coût de la mémoire continue de grimper.
Xiaomi cherche parallèlement à renforcer sa présence sur les segments intermédiaire supérieur et premium, notamment en Chine. Les smartphones de la série Xiaomi 18 et ses modèles pliants ont reçu un accueil favorable, tandis que sa puce maison XRING O3 contribue à différencier son offre haut de gamme.
OPPO et vivo connaissent également des difficultés. Leurs livraisons ont reculé de plus de 20 % sur un an, tandis que leurs parts de marché se sont établies respectivement à 9 % et 8 %. Les deux fabricants ont relevé les prix de plusieurs appareils d’entrée et de milieu de gamme pour compenser la hausse des coûts de fabrication.
OPPO cherche en outre à rationaliser ses activités en rapprochant davantage les stratégies de ses marques OPPO, realme et OnePlus. L’objectif est de réduire les chevauchements entre les gammes et d’améliorer l’efficacité opérationnelle. Le groupe privilégie également les marchés et les modèles offrant les meilleures marges.
De son côté, vivo concentre ses efforts sur ses marchés clés, notamment la Chine et l’Inde. Le constructeur continue de développer sa gamme Y pour les consommateurs attentifs à leur budget, tout en renforçant ses séries premium X, V et S. Les hausses de prix ont cependant rendu certains modèles moins compétitifs dans les tranches tarifaires les plus recherchées, tandis que les pénuries de stocks ont également limité les livraisons.
Le marché pourrait rester sous pression jusqu’en 2027
Les perspectives pour la fin de l’année 2026 demeurent préoccupantes. Counterpoint Research s’attend à ce que les fabricants continuent de privilégier la rentabilité plutôt que les volumes. Des réductions de production, des catalogues plus resserrés et une attention accrue portée aux modèles haut de gamme pourraient ainsi se poursuivre.
Cette stratégie permet aux constructeurs de limiter les pertes liées à la hausse des composants, mais elle risque aussi de réduire le choix disponible pour les consommateurs, en particulier sur les appareils les moins chers. Les fabricants les plus dépendants de l’entrée de gamme pourraient donc rencontrer des difficultés supplémentaires si les prix de la mémoire restent élevés.
La demande pourrait également souffrir de l'allongement de la durée de vie des smartphones. Lorsque le remplacement d'un appareil devient plus coûteux, les consommateurs ont davantage intérêt à conserver leur téléphone actuel ou à acheter un modèle reconditionné. Ce comportement réduit mécaniquement les possibilités de croissance du marché du neuf.
Pour l'heure, Counterpoint Research ne prévoit pas de véritable reprise des volumes tant que les coûts des composants et les conditions d'approvisionnement ne se seront pas améliorés de manière significative.
Le troisième trimestre 2026 illustre ainsi un changement important dans l'industrie du smartphone. La taille du catalogue et le nombre d'appareils vendus ne suffisent plus à garantir une position solide. Dans un environnement marqué par la pénurie de mémoire, la maîtrise des coûts, la disponibilité des composants et la capacité à vendre des modèles plus rentables deviennent déterminantes.
Samsung et Apple semblent pour l'instant mieux armés pour traverser cette période. Le premier conserve la tête du classement mondial, tandis que le second atteint une part de marché historique pour un troisième trimestre. Pour les consommateurs, en revanche, la crise se traduit par une équation moins favorable : des smartphones plus chers, un choix potentiellement plus limité et une baisse des ventes qui pourrait durer tant que la pression sur les composants persiste.